به گزارش پایگاه خبری رصد۲۴توسعه خدمات غیرحضوری در نظام بانکی دیگر تنها ابزاری برای رفاه مشتریان نیست؛ بلکه به ضرورتی استراتژیک برای افزایش شفافیت مالی و کاهش ریسکهای سیستماتیک تبدیل شده است. رونمایی از سامانه متمرکز «حسام» توسط بانک مرکزی، نقطه عطفی در مدیریت نوین حسابهای بانکی در ایران است. این سامانه با هدف تجمیع، […]
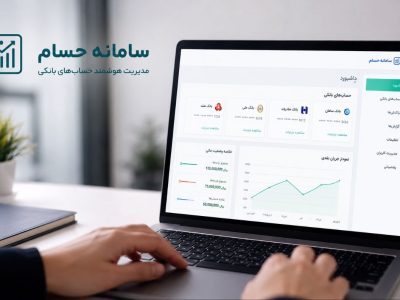
به گزارش پایگاه خبری رصد24توسعه خدمات غیرحضوری در نظام بانکی دیگر تنها ابزاری برای رفاه مشتریان نیست؛ بلکه به ضرورتی استراتژیک برای افزایش شفافیت مالی و کاهش ریسکهای سیستماتیک تبدیل شده است. رونمایی از سامانه متمرکز «حسام» توسط بانک مرکزی، نقطه عطفی در مدیریت نوین حسابهای بانکی در ایران است. این سامانه با هدف تجمیع، ساماندهی و تعیین تکلیف حسابهای مازاد اشخاص حقیقی در یک بستر واحد طراحی شده است.
چرا به سامانه «حسام» نیاز داریم؟ (چالش حسابهای راکد)
بخش قابلتوجهی از حسابهای بانکی در کشور سالهاست بدون استفاده باقی ماندهاند. اگرچه این حسابهای راکد در آمار بانکی تنها یک ردیف داده به نظر میرسند، اما در عمل بستری برای مخاطرات امنیتی و حقوقی هستند.
- ریسک سوءاستفاده مالی: اجاره حساب و پولشویی از طریق حسابهای فراموششده.
- پیچیدگیهای مالیاتی و قضایی: وجود حسابهای متعدد باعث دشواری در رسیدگیهای مالیاتی و اجرایی شده است.
مدیریت آنلاین و متمرکز، اولین سنگر برای مقابله با این ریسکهاست.
مزایای سامانه «حسام» برای کاربران
سامانه «حسام» با رویکردی کاربرمحور، این امکان را برای شهروندان فراهم میکند که با احراز هویت در یک درگاه واحد:
- مشاهده جامع: فهرستی کامل از حسابهای خود در تمام بانکها را مشاهده کنند.
- تفکیک و پالایش: حسابهای فعال را از حسابهای بلااستفاده (مانند حسابهای یارانه، حقوقی یا وامهای قدیمی) تشخیص دهند.
- مدیریت آسان: بدون نیاز به مراجعه حضوری به شعب، درخواست بستن حسابهای مازاد را ثبت کرده و مانده احتمالی را به حساب مقصد منتقل کنند.
سامانه «حسام»؛ ابزاری برای ارتقای امنیت و پیشگیری از پولشویی
از منظر نظارتی، هر حساب بانکی فعال، مسئولیت حقوقی برای صاحب آن ایجاد میکند. در صورت سوءاستفاده از حسابهای رهاشده، صاحب حساب در برابر قانون مسئول است. «حسام» با فراهم کردن امکان «بستن فوری» حسابهای بلااستفاده، نقش مؤثری در کاهش بسترهای جرمخیز مانند «اجاره حساب» ایفا میکند. در واقع، این سامانه کارکردی فراتر از راحتی دارد و به ابزاری برای پیشگیری از جرم تبدیل شده است.
تأثیر سامانه «حسام» بر حاکمیت دادههای بانکی
انباشت حسابهای مازاد، تصویر واقعی شبکه بانکی و نقدینگی کشور را دچار خطا میکند. راهاندازی «حسام» به دو هدف کلان کمک میکند:
- بهبود کیفیت دادهها: شفافسازی تعداد حسابهای فعال و الگوهای رفتاری مشتریان.
- کاهش هزینههای عملیاتی: کاهش مراجعات حضوری به شعب، بانکها را قادر میسازد تا تمرکز خود را بر خدمات تخصصیتر بگذارند.
سازوکار بستن حساب در سامانه «حسام»
فرآیند حذف حسابهای غیرضروری در این سامانه در یک چارچوب نظارتی دقیق تعریف شده است:
- ثبت درخواست: کاربر درخواست بستن حساب را ثبت میکند.
- استعلام بانکی: بانک مربوطه وضعیت حساب را از نظر انسداد، بدهی، یا تعهدات حقوقی بررسی میکند.
- تسویه و انتقال: پس از تأیید عدم وجود موانع قانونی و در صورت موجودی، مانده به حساب منتخب مشتری منتقل و حساب مسدود میشود.
الزامات موفقیت در پیادهسازی سامانه «حسام»
برای اینکه این طرح بتواند به ستونی برای اصلاح ساختار شبکه بانکی تبدیل شود، تحقق چند شرط الزامی است:
- امنیت دادهها: تضمین حفظ حریم خصوصی کاربران.
- طراحی کاربرپسند: ایجاد یک رابط کاربری ساده که برای همه اقشار جامعه قابل استفاده باشد.
- پاسخگویی بانکها: تعهد شبکه بانکی به اجرای سریع و دقیق درخواستهای ثبتشده در سامانه.
سامانه «حسام» نمادی از تغییر الگوی حکمرانی در نظام بانکی ایران است. جایی که سهولت دسترسی با الزامات نظارتی و امنیت مالی ترکیب میشود تا علاوه بر کاهش هزینههای اداری، شفافیت مالی بیشتری برای خانوارها و سیاستگذاران ایجاد کند. اگر زیرساختهای اجرایی این طرح بهدرستی پیادهسازی شود، شاهد تحولی ملموس در مدیریت هوشمند داراییهای بانکی خواهیم بود.