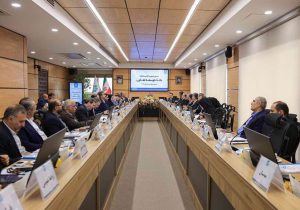
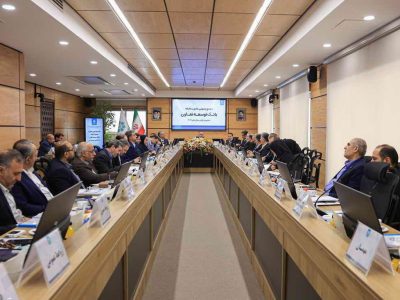
به گزارش پایگاه خبری رصد24 مجمع عمومی سالیانه بانک توسعه تعاون (منتهی به پایان سال مالی ۱۴۰۴) با حضور وزیر تعاون، کار و رفاه اجتماعی به عنوان رئیس مجمع، نمایندگان و اعضای مجمع، حسابرس مستقل و اعضای هیئتمدیره برگزار شد. در این نشست، پس از قرائت گزارش حسابرس، صورتهای مالی بانک به تایید اعضای مجمع رسید.
امیرهوشنگ عصارزاده، مدیرعامل بانک توسعه تعاون، در این نشست با ارائه گزارش عملکرد بانک در سال ۱۴۰۴، خروج از زیان انباشته، بهبود ساختار مالی و ارتقای بهرهوری را مهمترین دستاوردهای سال گذشته دانست و راهبردهای اصلی سال ۱۴۰۵ را تشریح کرد.
خروج بانک توسعه تعاون از زیان انباشته و تثبیت سودآوری
مدیرعامل بانک توسعه تعاون یکی از کلیدیترین موفقیتهای سال گذشته را خروج از زیان انباشته و حرکت به سمت سودآوری پایدار عنوان کرد و گفت:
«این دستاورد ارزشمند با برقراری انضباط و شفافیت مالی، اصلاح ترکیب منابع، افزایش سهم درآمدهای غیرمشاع و ارتقای بهرهوری به دست آمده است.»
وی با تاکید بر ایجاد توازن میان وظایف توسعهای و الزامات اقتصادی بانکداری افزود: هدف اصلی، ساختارسازی هوشمندانهای است که در کنار تحقق ماموریتهای توسعهای، منجر به خلق ارزش پایدار برای نظام بانکی و بخش تعاون شود.
عصارزاده با اشاره به بهبود سرانه منابع و مصارف بانک یادآور شد که با وجود رشد چشمگیر این شاخصها، همچنان تا رسیدن به میانگین نظام بانکی فاصله وجود دارد؛ بنابراین، رشد ترازنامه و توسعه مقیاس فعالیتهای بانک در دستور کار قرار دارد.
کارنامه اعتباری ۱۴۰۴: پرداخت ۹۶ همت تسهیلات و اعطای ۶۵ همت خدمات تعهدی
مدیرعامل بانک توسعه تعاون در تشریح عملکرد اعتباری سال گذشته اعلام کرد:
- تسهیلات پرداختی: حدود ۹۶ هزار میلیارد تومان (۹۶ همت)
- خدمات تعهدی: حدود ۶۵ هزار میلیارد تومان (شامل اعتبارات اسنادی، ضمانتنامهها و ابزارهای غیرنقدی)
وی همچنین از توسعه ابزارهای نوین تأمین مالی خبر داد و گفت: «زیرساخت استفاده از حداقل ۶ ابزار جدید تأمین مالی فراهم شده و در سال ۱۴۰۵ تمرکز ویژهای بر گسترش تأمین مالی غیرنقدی خواهیم داشت.»
سهم ۹۷ درصدی خدمات الکترونیک و کاهش مراجعه حضوری
در بخش تحول دیجیتال، عصارزاده به افت قابل توجه مراجعه حضوری اشاره کرد و افزود: طی سال گذشته ۹۷ درصد از کل تراکنشهای بانک از طریق کانالها و ابزارهای الکترونیکی انجام شده و تنها ۳ درصد تراکنشها متکی بر ثبت دستاندرکاران و شعب بوده است.
تمرکز ویژه بر تأمین مالی بنگاههای کوچک و متوسط (SMEها)
بررسی ترکیب اعتباری بانک توسعه تعاون نشاندهنده نقش محوری این نهاد در حمایت از کسبوکارهای خرد و متوسط و توسعه اقتصاد منطقهای است. ترکیب مانده تسهیلات بانک به شرح زیر است:
- ۴۶ درصد: تسهیلات خرد
- ۲۳ درصد: بنگاههای کوچک
- ۱۷ درصد: بنگاههای متوسط
- ۱۴ درصد: بنگاههای بزرگ
همچنین با توجه به اینکه کمتر از ۱۰ درصد شعب بانک در تهران مستقر هستند، پراکندگی جغرافیایی گسترده شعب در شهرستانها و مناطق کمبرخوردار، بستر مناسبی برای حمایت از تولید محلی و توزیع عادلانه منابع فراهم کرده است.
اختصاص ۷۱ درصد تسهیلات به بخش تعاون
مدیرعامل بانک توسعه تعاون تاکید کرد: ۷۱ درصد از تسهیلات اعطایی بانک به بخش تعاون اختصاص یافته است؛ امری که نشان میدهد حجم خدمات اعتباری پرداختی به تعاونگران، فراتر از سهم منابع جذبشده از این بخش است.
ضرورت افزایش سرمایه برای پاسخگویی به ماموریتهای توسعهای
عصارزاده با بررسی وضعیت سرمایه بانک گفت: سرمایه بانک در پایان سال ۱۴۰۴ حدود ۶.۲ همت بود که متناسب با اهداف یک بانک توسعهای بزرگ نیست.
وی افزود: در ۶ ماهه نخست سال ۱۴۰۵ با پیگیریهای مستمر، ۲.۷ همت افزایش سرمایه به ثبت رسید و مجموع سرمایه بانک به ۸.۹ همت افزایش یافت. با این حال، ادامه روند افزایش سرمایه برای تقویت قدرتی اعتباری بانک ضروری است.
افق سال ۱۴۰۵؛ جهش هوشمندانه و خلق ارزش پایدار
مدیرعامل بانک توسعه تعاون در پایان، اجرای «پروژه تحول بانک» را نقطه عطفی برای ورود به مرحله جهش دانست و خاطرنشان کرد:
«این تحول باید در تمامی ابعاد از جمله فرهنگ سازمانی، فناوری، فرآیندها، نحوه تعامل با مشتریان و ایفاگری نقشهای توسعهای نمود پیدا کند.»
به گفته وی، ارتقای زیرساختهای فناوری، بهرهگیری از نیروهای متخصص، شایستهسالاری در انتصابات، شفافیت مالی و توسعه ابزارهای نوین اعتباری، ارکان اصلی این جهش و تحول در سال ۱۴۰۵ خواهند بود.